
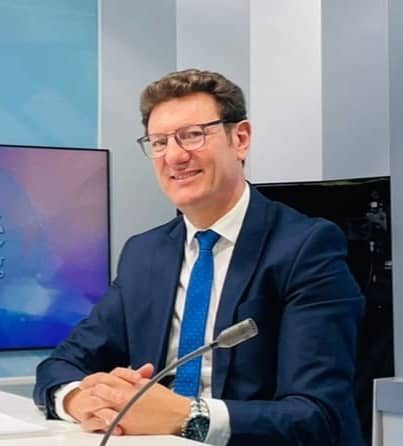
Économiste de la santé, directeur de recherche au CREAD et chercheur associé au Laboratoire d’économie de Dijon, le Pr Ahcène Zehnati, présente dans cet entretien, une analyse du système de financement de la santé en Algérie et propose des voies de réformes pour l’améliorer.
Dans sa présentation, lors du symposium de Roche au Salon Hospitalia Expo le 19 décembre, il a mis en exergue l’ampleur des charges financières qui pèsent sur les ménages et qui ne sont pas sans conséquences, a t-il relevé.
Propos recueillis
par Djamila Kourta
Le système de financement de la santé en Algérie a atteint ses limites selon votre analyse présentée lors du symposium Roche au Salon Hospitalia Expo. Comment expliquez- vous cela ?
Effectivement, les capacités contributives des trois agents de financement ont atteint leurs limites. La sécurité sociale a enregistré des déficits entre 2018 et 2021 ; un retour à l’équilibre est prévu en 2022 selon les prévisions de clôture, dans un contexte de non-prise en charge intégrale des dépenses des ménages occasionnées dans le secteur privé. Le panier de soins couvert n’est pas complet : pour l’heure, les interventions chirurgicales, les actes médicaux, les explorations médicales… ne sont pas couverts, et les cotations des actes datent de 1987. Si une actualisation est effectuée, la sécurité sociale aurait-elle les moyens de les prendre en charge ? Assurément pas, compte tenu de sa situation financière actuelle ! Le problème majeur réside dans le recouvrement des cotisations ; seulement 44% des affiliés sont à jour, et les 2/3 relèvent du secteur public. Selon mes estimations, le manque à gagner serait de 360 milliards de DA en 2020 (soit l’équivalent de 3 milliards de $US). Ces ressources auraient pu augmenter la capacité contributive de la CNAS dans le financement des dépenses de santé. Quant à l’État, ses ressources budgétaires ne sont pas non plus illimitées, il doit rechercher l’efficacité des dépenses, y compris dans les secteurs sociaux comme la santé.
Dans le projet de loi de finances de 2024, la santé et l’industrie pharmaceutique réunies représentent le 7ème budget (équipement et fonctionnement) de l’État avec 864,12 milliards de DA, soit 5,6% du budget global. Peut-il être revu à la hausse ? Si oui, quels sont les arbitrages intersectoriels à faire ? Concernant les ménages, leur contribution à la prise en charge des dépenses a beaucoup augmenté. Alors qu’elle était à 25% en 2000, aujourd’hui selon les estimations de l’OMS, elle passe à 40,3%, supplantant ainsi celles de l’État (31,5%) et de la Sécurité Sociale (28,2%). Malheureusement, on ne dispose pas de données locales pour confirmer ou infirmer ces projections, les comptes nationaux de la santé (CNS) ne sont pas disponibles. Force est de constater que les personnes de conditions modestes ne peuvent pas se permettre des soins dans le secteur privé faute de moyens financiers, ce qui génère des phénomènes de report ou de renoncement aux soins.
Là, je ne parle pas des soins dentaires et d’optique ! L’expansion du secteur privé dans un contexte de financement partiel par la sécurité sociale a grandement contribué à l’augmentation des dépenses des ménages. Je pense que le statut des ménages en tant que payeur en dernier ressort a désincité les parties prenantes pour aller vers une réforme du système de financement de la santé dans notre pays. Cette forte implication des ménages constitue un obstacle pour l’atteinte de la Couverture Sanitaire Universelle (ODD 3, cible 8) qui stipule : « Faire en sorte que chacun bénéficie d’une couverture santé universelle, comprenant une protection contre les risques financiers et donnant accès à des services de santé essentiels de qualité et à des médicaments et vaccins essentiels sûrs, efficaces, de qualité et d’un coût abordable. »
La part contributive des ménages a atteint un taux qui dépasse la norme OMS. Comment peut-on inverser cette tendance ? Le recours aux complémentaires santé est l’une des alternatives selon vous ?
Le report des charges financières sur les ménages n’est pas sans conséquences sur les dépenses catastrophiques en santé, d’autant plus que les paiements directs des ménages sont très élevés en Algérie. Les institutions internationales recommandent une participation des ménages à la Dépense Nationale de Santé ne dépassant pas 10%, une norme à laquelle l’Algérie est encore loin de se conformer, s’éloignant davantage ces dernières années. En l’absence d’une réforme du système de financement par les pouvoirs publics, il est impératif d’améliorer le recouvrement des cotisations par la CNAS et la CASNOS, actuellement inférieur à 50%. Les non-affiliés aux organismes de sécurité sociale doivent également contribuer d’une manière ou d’une autre. Il est inadmissible que des personnes actives (secteur formel et informel) ne contribuent pas au financement du système tout en bénéficiant de soins au même titre que les actifs cotisants. Ces mesures permettront de réduire le nombre de passagers clandestins, élargissant ainsi le panier de soins pris en charge par la sécurité sociale et contribuant à la réduction des dépenses des ménages. En cas de décision de réformes par les pouvoirs publics, plusieurs pistes sont à explorer. À titre illustratif, l’instauration d’un régime général obligatoire à hauteur de 60-70% pour l’ensemble de la population, le reste étant pris en charge par des assurances complémentaires obligatoires (mutuelles et assurances privées), l’État couvrant les personnes démunies. Cette approche dynamiserait le marché de l’assurance complémentaire santé, la concurrence se basant sur la qualité des contrats proposés. Actuellement, lorsque les ménages recourent au secteur privé, ils s’acquittent directement des tarifs de prise en charge auprès des prestataires. Le recours aux compagnies d’assurance pourrait être un bon canal, d’autant plus qu’elles peuvent négocier les tarifs des prestations. Cependant, la souscription dépendra du montant de la prime mensuelle exigée par les compagnies d’assurance. Si celles-ci appliquent des stratégies d’écrémage des risques en indexant le montant de la prime sur le niveau de risque de l’assuré, cela posera des problèmes, surtout pour les personnes de niveau socioéconomique modeste qui ont des besoins élevés en soins.
Vous avez fait référence à des modèles de financement de santé. Est-ce que ces modèles peuvent être adoptés dans notre pays ?
J’avais présenté à titre illustratif le modèle allemand baptisé « Tous pour un, un pour tous » et une initiative appelée BASMAH (sourire), créée dans le cadre d’un partenariat entre l’Autorité sanitaire de Dubaï (DHA), Roche Pharmaceuticals et AXA-Gulf Insurance. Le premier modèle repose sur la mutualisation des contributions des assurés dans un fonds géré par le gouvernement, en dehors de toute compétition commerciale entre compagnies d’assurance, auxquelles souscrivent les citoyens allemands et les étrangers résidents de toutes catégories d’âges. Le Fonds central de répartition redistribue les fonds mutualisés aux assureurs selon un système d’ajustement des risques basé sur la morbidité. Ces derniers règlent les factures des prestataires de soins pour toutes les maladies dans toute l’Allemagne. Quant à l’initiative BASMAH, elle consiste en la fourniture d’une couverture complète pour le dépistage et le traitement du cancer du sein, du côlon et du col de l’utérus pour tous les résidents de Dubaï. L’objectif est de promouvoir une culture de détection précoce et de sensibiliser à l’importance des examens réguliers. Un pool constitué d’assureurs non concurrents avec une contribution égale de 5 $ par personne et par an de tous les assurés (soit 4,6 millions).
Les deux modèles sont mis en œuvre dans des pays dotés d’un niveau élevé de richesse, où les patients bénéficient d’un accès aux soins incomparable à celui de notre pays. De plus, la majorité de la population active est salariée. Il va de soi qu’il n’est pas envisageable d’importer et d’appliquer ces modèles dans un pays où le niveau de richesse et la culture diffèrent considérablement (les principes de mutualisation, les valeurs de solidarité et une forte décentralisation sont solidement ancrés dans la culture allemande). Cependant, il pourrait être envisageable de créer une caisse unique de sécurité sociale (et éventuellement fusionner le ministère de la santé avec celui de la sécurité sociale). Cette proposition a déjà été avancée par le ministre délégué chargé de la réforme hospitalière, le Pr. Smail MESBAH.
En tout cas, c’est une piste à explorer ! L’initiative BASMAH est perçue comme un modèle coûteux qui risque de maintenir les acteurs de l’assurance privée de santé en Algérie dans des niches à hauts revenus.
Du côté de l’assurance obligatoire, un bouleversement majeur n’est pas anticipé, étant donné que les grandes orientations de gouvernance changent difficilement. Il serait plus approprié d’envisager une convergence contractuelle des acteurs afin de collaborer en vue de modifier le comportement des patients. La création d’un pool d’assureurs privés santé, accompagné par l’État, est une possibilité. Ainsi, la mise en place d’un modèle collaboratif impliquant toutes ces parties prenantes devient envisageable. En fin de compte, une réflexion globale basée sur des données factuelles disponibles et fiables sera nécessaire pour élaborer le meilleur schéma de financement adapté à notre pays.
D.K
